Pérdidas para el sector
Pérdidas para el sector 2026, ambos formatos incluidos (canal moderno y canal de conveniencia)
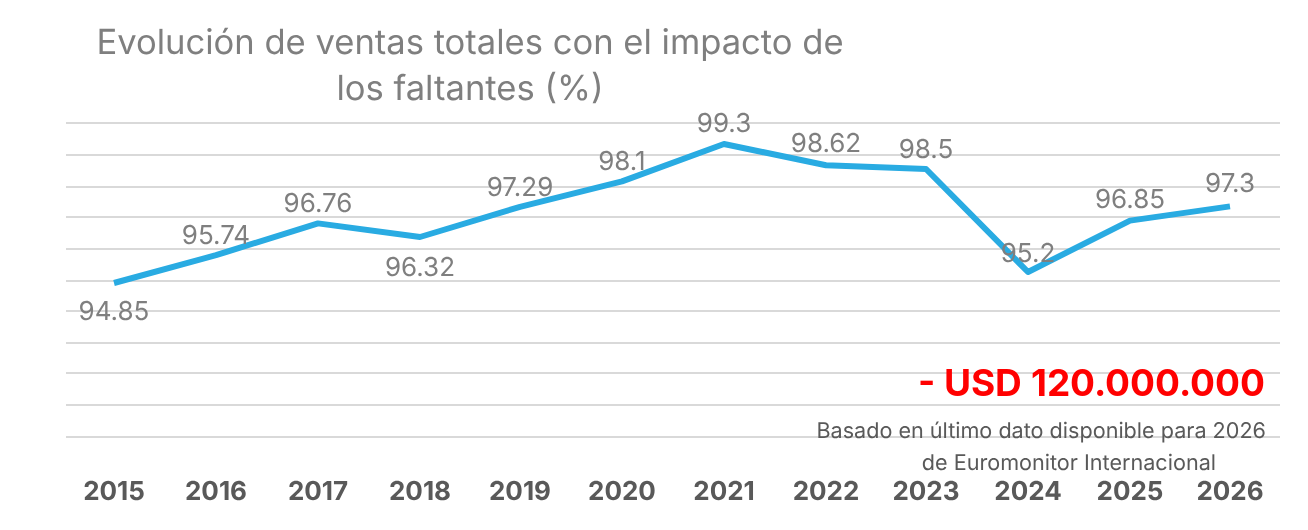
Un dato clave de la investigación es que el 59% de los consumidores continúan postergando la compra cuando no encuentran lo que buscan.
Índice de faltante = 4,57%
Compran en otro momento = 59% (otro local, otro día, etc.)
Total % de productos no vendidos = 4,57 x 59% = 2,7%
Total de productos vendidos = 100% - 2,7% = 97,3%
Conclusiones para el Sector Canal Moderno
-
Generales
- Al considerar conjuntamente el canal moderno y el canal de conveniencia, el índice consolidado de faltantes alcanza 4,57%. Este resultado es 0,37 puntos porcentuales superior al índice del canal moderno que es 4,21%. Si bien Conveniencia presenta un índice considerablemente más alto, de 8,44%, su incidencia sobre el total se encuentra moderada porque representa solamente el 8,7% de los productos activos evaluados.
- Tomando solo el canal Moderno, el índice se sitúa en 4,21% y esto representa una mejora de 1,32 puntos porcentuales y una reducción relativa cercana al 24% respecto a 2025.
- El Interior presenta un índice de 4,75%, frente a 4,09% en Montevideo. La diferencia es de 0,66 puntos porcentuales, por lo que el nivel de faltantes del Interior resulta aproximadamente 16% mayor.
- La comparación regional del país es válida porque cada índice se calcula sobre los productos activos auditados en su propia región. No obstante, debe considerarse que el Interior representa 12 de los 59 locales auditados.
-
Causas de los quiebres
- Depósito continúa siendo la principal causa, con 27% de los faltantes, prácticamente estable frente al 26% registrado en 2025.
- Proveedor reduce su participación de 24% a 20%, una mejora de 4 puntos porcentuales. A pesar de esta disminución, continúa siendo la segunda causa más importante.
- La participación del Centro de Distribución aumenta de 14% a 18%, consolidándose como la tercera causa. Las 3 principales causas, Depósito, Proveedor y Centro de Distribución explican conjuntamente el 66% de los faltantes.
- La disminución de Proveedor es positiva, pero el crecimiento del Centro de Distribución indica la necesidad de profundizar el análisis de disponibilidad, frecuencia de despacho y asignación de mercadería desde los centros de distribución.
- Los productos con entrega centralizada presentan un índice de faltantes de 4,30%, frente a 3,99% en los productos con entrega directa o descentralizada. La diferencia es moderada, pero acompaña el aumento observado en la participación del Centro de Distribución y la disminución de Proveedor como causa.
-
Rotación de los faltantes
- Los productos de alta rotación mejoran de 4,9% a 3,67%, una disminución de 1,23 puntos porcentuales. La rotación media presenta un índice de 4,19%, prácticamente alineado con el resultado general del sector.
- La baja rotación continúa siendo el principal problema relativo, con un índice de 7,00%, casi el doble que el de alta rotación, aunque representa una cantidad menor de faltantes por la composición de la muestra.
- También mejora el indicador de “Casi Faltante”, correspondiente a productos de alta rotación con tres unidades o menos en góndola. En 2026 representa 0,15%, la mitad del 0,30% registrado en 2025. Esta reducción indica una mejora en la reposición preventiva y disminuye el riesgo de que productos de alta demanda se conviertan en faltantes efectivos.
- La asociación entre causa y rotación continúa siendo débil. El V de Cramer recalculado para 2026 es aproximadamente 0,19, frente a 0,10 en 2025. Si bien la relación aumenta, la rotación continúa sin explicar por sí sola las causas de los faltantes.
-
Categoría de los faltantes
- Almacén presenta el mayor índice de faltantes, con 4,71%, Limpieza alcanza 4,25% y Frescos 4,22%, ambos próximos al índice general del canal.
- Congelados obtiene el mejor resultado, con 3,39%, mostrando una mejora muy significativa del 57% respecto de 2025.
- Bebidas con 3,81% empeora levemente frente al 3,64% de 2025, aunque continúa por debajo del índice general. Frescos ya no presenta el comportamiento excepcional observado en 2025 como consecuencia del conflicto de la empresa láctea y se encuentra prácticamente alineado con el sector.
Persistencia y repetición entre locales
Señal estructural
19,2%
Casos únicos con al menos una señal
Lectura principal
Uno de cada cinco faltantes presenta persistencia, repetición entre locales o ambas condiciones. La tasa estructural usa todos los faltantes y evita contar dos veces los casos que reúnen ambas señales.
Las causas requieren lecturas diferentes
Crónicos (+ 30 días)
Orden de Compra 34,0%
Error de stock 25,0%
Sistémicos (en + 50% locales)
Orden de Compra 35,1%
Proveedor 17,8%
Prioridad
Sin considerar la causa Otros, Orden de Compra lidera las dos señales. La revisión debe cubrir la generación y oportunidad de los pedidos, además de los productos cuya falta se repite en la red.
-
Encuesta al Consumidor
- La compra de marca propia se asocia con una mayor sustitución ante el faltante. El 46% de quienes compran habitualmente marca propia sustituye, frente al 26% de quienes no la compran. En este último grupo, el 57% traslada la compra a otro establecimiento.
- La experiencia concreta del faltante genera una reacción más crítica. Entre quienes no encontraron todos los productos durante la visita, el 61% compraría en otro lugar y solo el 18% sustituiría; entre quienes encontraron todo, estos porcentajes son 37% y 43%, respectivamente.